
Frankrijk gaat opnieuw door een politieke crisis. Vorige week stuurde het Franse parlement premier Bayrou naar huis. Hij was de vierde premier in twee jaar tijd. De aanleiding voor het wegsturen van Bayrou zijn de harde bezuinigingen die hij in juli aankondigde. Bayrou wilde dat de overheid 44 miljard euro of 1.4% van het bbp zou gaan besparen, maar daar stemde het parlement niet mee in.
Waarom pleegde Bayrou politieke zelfmoord? Waarom zijn de bezuinigingen die hij voorstelde zo broodnodig? Om dat beter te begrijpen ga ik het hebben over:
De stijgende staatsschuld
De reactie op de financiële markten
Naar een Europese schuldencrisis?
1. De stijgende staatsschuld
De Franse staatsschuld is nu bijna 120% van het bbp:
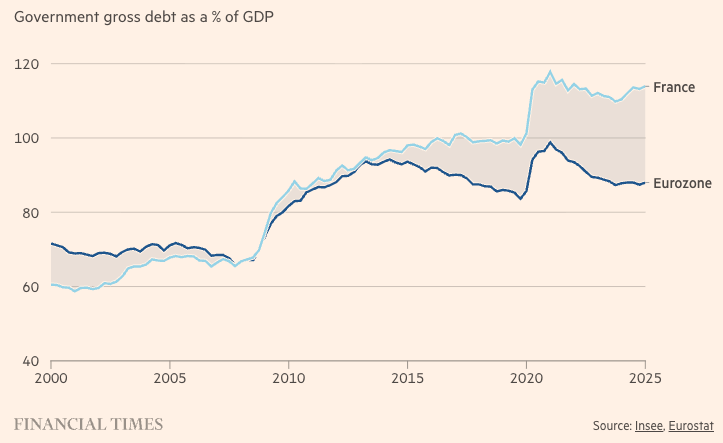
In 2000 bedroeg de staatsschuld nog maar 60% van het bbp. Zoals in alle eurolanden stegen de overheidsuitgaven tijdens de Grote Recessie van 2008 tot 2012. Terwijl in andere eurolanden de schuldratio vervolgens afnam van 2013 tot 2019, steeg de Franse staatsschuld door tot 100% van het bbp. Door de pandemie gaven alle eurolanden incl. Frankrijk opnieuw meer uit in 2020 en 2021. Na de pandemie, in de jaren 2022 en 2023, daalde de schuldratio in andere eurolanden sterker dan in Frankrijk. In de afgelopen twee jaren steeg de schuldratio in Frankrijk opnieuw, terwijl die constant bleef voor de eurozone als geheel.
De figuur hierboven toont de totale staatsschuld als percentage van het bbp. Die totale staatsschuld neemt toe (of af) als de overheid in een jaar meer (of minder) uitgeeft dan het int als belastingen. Deze figuur geeft het jaarlijkse begrotingstekort weer van de Franse overheid als percentage van het bbp:
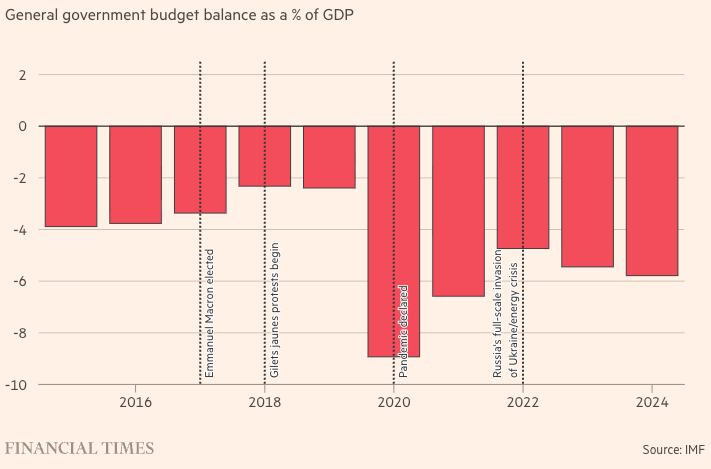
De hoge tekorten van 2020 en 2021 kwamen door de pandemie. Sinds 2022 is het tekort gegroeid van zo’n 4% in 2022 naar 6% in 2025. Vanaf 1990 was alleen in de crisisjaren van 2020-2021, 2009-2010, en 1993 het begrotingstekort in Frankrijk groter dan in 2024 en 2025.
Beleggers die willen investeren in Franse overheidsobligaties tonen doorgaans wel begrip voor extra overheidsuitgaven tijdens recessies. Maar financiële markten zijn veel kritischer voor de recente (en toekomstige) toename van de Franse staatsschuld. Uit angst voor deze beleggers stelde Bayrou daarom besparingen voor die het jaarlijkse begrotingstekort zouden doen dalen van 6% in 2024 naar 3% in 2029.
2. De reactie op de financiële markten
Waarom vreest Bayrou de financiële markten? Beleggers lenen makkelijker en tegen een lagere rente geld uit aan overheden waarvan ze zekerder zijn dat ze hun geld terugkrijgen. Maar vier premiers in twee jaar tijd laat de fragmentatie en toenemende polarisatie van de Franse politiek zien. Volgens beleggers verhoogt deze instabiliteit het risico op een wanbetaling door de Franse overheid.
Hierdoor is de rente die de Franse overheid moet betalen aan beleggers de afgelopen paar jaren toegenomen. Deze figuur toont de rente op overheidsobligaties in Frankrijk (rode lijn), Duitsland (zwarte lijn), en Italië (blauwe lijn):
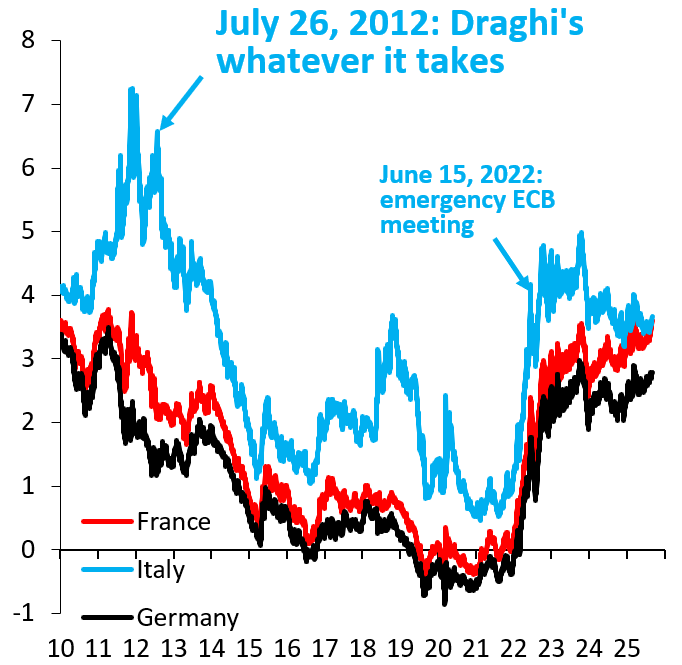
De figuur toont dat de Franse overheid 1 procentpunt meer moet betalen dan Duitsland om haar schuld te kunnen financieren. Een belegging in Franse staatsobligaties wordt nu als even risicovol gezien als een belegging in Italiaanse staatsschuld. Deze hogere rente draagt dan op zijn beurt weer bij aan de hoge staatsschuld. Frankrijk betaalt nu meer aan interestlasten over de staatsschuld dan het uitgeeft aan defensie.
Wat financiële markten vooral zenuwachtig maakt is dat er geen verbetering van de overheidsfinanciën in zicht is. Vorige week verlaagde het ratingbureau Fitch de kredietwaardigheid van Franse staatsobligaties van status AA- naar A+. Door deze verlaging kan de Franse overheid nog moeilijker geld lenen, waardoor het een nog hogere rente zal moeten betalen op de staatsschuld.
Bayrou vergeleek de situatie van Frankrijk met die van Griekenland in 2012. Dat land stond toen aan de rand van een faillissement vanwege totaal uit de hand gelopen overheidsuitgaven. Griekenland moest daarom de pensioenen met 30% verlagen en de ambtenarensalarissen met 15%. Zulke draconische bezuinigingen zouden kunnen leiden tot de grootste opstand sinds de Franse Revolutie van 1789-1799.
3. Naar een Europese schuldencrisis?
Een ander gevaar van een Franse schuldencrisis is dat die crisis kan overslaan naar andere landen met een hoge staatsschuld en een hoog begrotingstekort. Zo heeft Italië een staatsschuld van bijna 140% (horizontale as) en een begrotingstekort van meer dan 3% (verticale as) van het bbp:
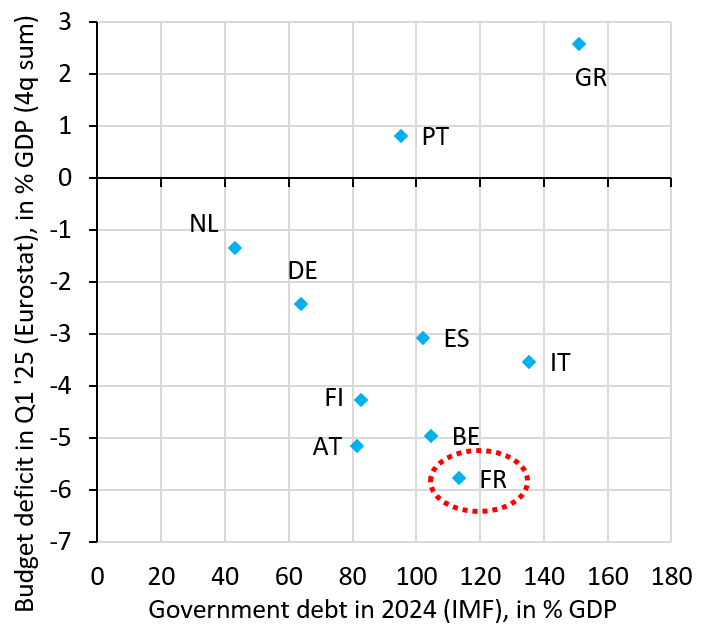
Het probleem is dat er geen eenvoudige oplossingen zijn als meerdere eurolanden terecht zouden komen in een schuldencrisis. Een uitweg zou kunnen zijn dat meerdere landen fors moeten bezuinigen, wat zou kunnen leiden tot politieke instabiliteit en een economische recessie in heel de eurozone. Een andere uitweg zou zijn dat de Europese Centrale Bank (ECB) overheidsobligaties opkoopt van landen in moeilijkheden (via het pas ingevoerde TPI) of dat er een gezamenlijke markt komt voor staatsschuld door de uitgifte van eurobonds.
Maar het financieren van begrotingstekorten door de ECB of door de uitgifte van eurobonds is erg omstreden. Het was ook om die redenen dat alle eurolanden in 1992 plechtig beloofden in het Verdrag van Maastricht dat de staatsschuld nooit groter dan 60% en het jaarlijkse begrotingstekort nooit meer dan 3% van het bbp mogen zijn. We weten nu dat dit loze beloftes waren. Hopelijk moet de eurozone niet eerst door een diepe politieke en economische crisis om landen eraan te herinneren hoe belangrijk deze afspraken zijn.